Domain praktifant.de kaufen?
Wir ziehen mit dem Projekt
praktifant.de um.
Sind Sie am Kauf der Domain
praktifant.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain praktifant.de kaufen?
Wie kann man Inventar effizient und präzise verwalten? Was sind die besten Methoden zur Verfolgung und Organisation von Inventar?
Inventar kann effizient und präzise verwaltet werden, indem man eine Inventarsoftware verwendet, die alle Informationen über Bestände, Lieferungen und Verkäufe in Echtzeit verfolgt. Regelmäßige Inventurprüfungen und Bestandskontrollen helfen dabei, den Überblick über das Inventar zu behalten und Engpässe oder Überbestände zu vermeiden. Die Verwendung von Barcodes oder RFID-Tags kann die Genauigkeit und Effizienz bei der Verfolgung und Organisation des Inventars verbessern. **
Wie kann man Inventar optimal verwalten, um Effizienz und Produktivität am Arbeitsplatz zu steigern?
Man sollte ein Inventarverwaltungssystem implementieren, um den Überblick über alle vorhandenen Ressourcen zu behalten. Regelmäßige Bestandskontrollen und Inventur helfen dabei, Engpässe zu vermeiden und unnötige Ausgaben zu reduzieren. Eine klare Kennzeichnung und Organisation der Inventargegenstände erleichtert den Zugriff und spart Zeit bei der Suche nach benötigten Materialien. **
Ähnliche Suchbegriffe für Inventar- und Maschinenwartung
Top-Angebote
Produkte zum Begriff Inventar- und Maschinenwartung:
-
Maschinenkennzeichnung, Inventar Nr. - 80x30 mm Folie selbstklebendMaschinenkennzeichnung, Inventar Nr. - 80x30 mm Folie selbstklebend Maschinenkennzeichnung Inventar Nr Typen- und Leistungsschilder, Inventar Nr, 30 x 80 mm Das rechteckige Schild hat einen schwarzen Grund und wird von einem silbernen Rand umgeben....36,81 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
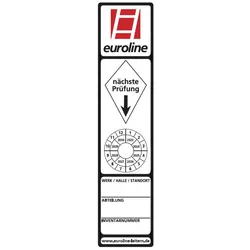
Euroline Kontrollblätter für die regelmäßige Überprüfung von Leitern, Fahrgerüsten und Steigleitern Inventar und Prüfaufkleber 20 StkGemäß DIN EN 131-3 sind produkt spezifische Sicherheitsinformationen anzubringen Artikelnummer 9999996 Anleitung A Für Leitern Typen: 10101, 201, 20177, 202, 207, 301, 30122, 30188, 302, 303, 306, 307, 312, 328, 329, 3017, 30174, 30176, 30182, 30183, 30266, 30277, 30766, 30777, 30778 Für Zubehör Typen: 4991001-4991007, 4993401-4993407 1 VPE = 20 Stück Artikelnummer 9999997 Anleitung B Für Leitern Typen: 10501, 10502, 10504, 10577, 115, 12506, 205, 20577, 20578, 22577, 22578, 22677, 305, 30573, 30576, 30577, 30578, 30581, 315, 32577, 32677, 32777, 32778, 333, 334, 335, 336, 51501, 51601, 51503, 51603, 51702, 51802, 618, 619, 620 Für Zubehör Typen: 1990104-1990105 1 VPE = 20 Stück Artikelnummer 9999998 Anleitung C Für Leitern Typen: 304, 316, 31621, 31631, 317 Für Zubehör Typen: 3160008, 3160011 1 VPE = 20 Stück Artikelnummer 9999994 Anleitung D Für Leitern Typen: 11101, 11102, 320 1 VPE = 20 Stück Artikelnummer 9999993 Anleitung E Für Leitern Typen: 10102 1 VPE = 20 Stück Artikelnummer 9999999 Für Ihre späteren, wiederkehrenden Prüfungen verwenden Sie bitte diese Prüfplakette. 1 VPE = 15 Stück Artikelnummer 9999995 Inventar und Prüfaufkleber Zur schnellen Kennzeichnung von Leitern und Gerüsten3,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Wie kann die betriebliche Effizienz durch regelmäßige Maschinenwartung maximiert werden?
Durch regelmäßige Wartung können Ausfälle und Stillstandzeiten reduziert werden, was die Produktivität steigert. Eine gut gewartete Maschine arbeitet effizienter und verbraucht weniger Energie. Langfristig führt regelmäßige Wartung zu einer längeren Lebensdauer der Maschinen und somit zu einer höheren Rentabilität für das Unternehmen. **
-
"Wie kann man die Effizienz der Maschinenwartung in einem Betrieb verbessern?"
1. Implementierung eines präventiven Wartungsplans, um Ausfälle zu reduzieren. 2. Schulung des Wartungspersonals, um Probleme schneller zu identifizieren und zu beheben. 3. Einsatz von Technologien wie IoT und Predictive Maintenance zur Überwachung des Maschinenzustands in Echtzeit. **
-
Wie können Unternehmen ihre Maschinenwartung effizienter gestalten und Ausfallzeiten minimieren?
Unternehmen können ihre Maschinenwartung effizienter gestalten, indem sie präventive Wartungspläne erstellen, regelmäßige Inspektionen durchführen und Ersatzteile rechtzeitig bestellen. Zudem können sie auf digitale Wartungssoftware setzen, um den Wartungsprozess zu optimieren und Ausfallzeiten zu minimieren. Eine regelmäßige Schulung der Mitarbeiter im Umgang mit den Maschinen kann ebenfalls dazu beitragen, die Effizienz der Wartungsarbeiten zu steigern. **
-
Was ist Inventar, Inventur und Bilanz?
Inventar bezieht sich auf eine Liste aller Vermögenswerte und Verbindlichkeiten eines Unternehmens zu einem bestimmten Zeitpunkt. Inventur ist der Prozess der physischen Überprüfung und Aufzeichnung dieser Vermögenswerte und Verbindlichkeiten. Die Bilanz ist eine finanzielle Zusammenfassung des Inventars, die die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellt. **

Wie hängen Bilanz und Inventar zusammen?
Die Bilanz und das Inventar sind beide Bestandteile der Buchhaltung eines Unternehmens. Das Inventar ist eine detaillierte Aufstellung aller Vermögensgegenstände, Schulden und Eigenkapitalpositionen zu einem bestimmten Zeitpunkt. Die Bilanz hingegen ist eine Zusammenfassung dieser Informationen und stellt das Gesamtbild der finanziellen Situation des Unternehmens dar. **
Ist dein Inventar voll?
Als KI habe ich kein Inventar, da ich keine physischen Gegenstände besitze. Meine Funktion besteht darin, Informationen zu liefern und Fragen zu beantworten. **
Top-Angebote
Produkte zum Begriff Inventar- und Maschinenwartung:
-
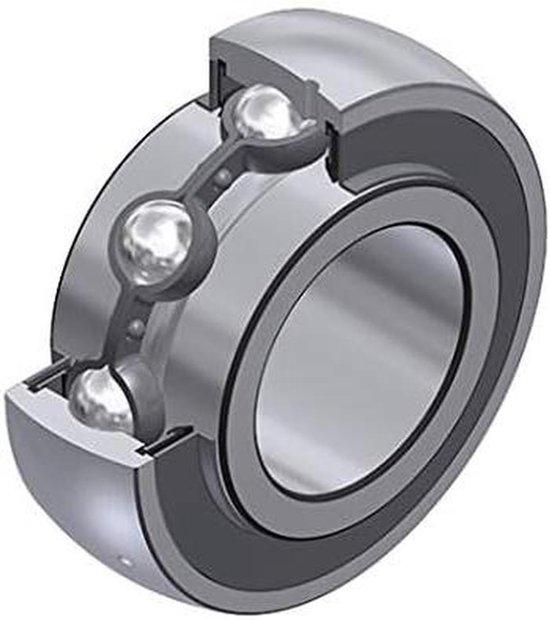
Lagerblock - Lagerhaus - Maschinenwartung - Stahlguss - UK215G2 - SilberSorgen Sie für einen reibungslosen Betrieb Ihrer Maschinen mit diesem robusten Lagerblock. Vermeiden Sie Stillstand und teure Reparaturen, indem Sie Ihre Maschinenteile rechtzeitig austauschen. Dieser Lagerblock ist unerlässlich, um rotierende Wellen in verschiedenen industriellen Anwendungen zu unterstützen. Ideal für den Einsatz in Fabriken, Werkstätten und landwirtschaftlichen Maschinen, wo eine konstante Leistung erforderlich ist. Mit einem Gewicht von 1,67 kg und der spezifischen Modellnummer UK215G2 ist dieser Lagerblock ein direkter Ersatz für bestehende Teile. Investieren Sie in die Lebensdauer Ihrer Geräte und stellen Sie einen unterbrechungsfreien Produktionsablauf sicher.345,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lysoform Lysoformin spezial 5 L für die Desinfektion und Reinigung von Flächen und InventarDesinfektionsreiniger vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. Lysoform Lysoformin spezial ist eine Flächendesinfektion für Flächen und Inventargegenständen. Bei diesem Desinfektionsreiniger handelt es sich um ein flüssiges Konzentrat, mit dem jede gewünschte Gebrauchsverdünnung durch Zugabe von Wasser hergestellt werden kann. Lysoform Lysoformin spezial Desinfektionsreiniger eignet sich zum Einsatz in Küchenbereichen, Bäderabteilungen, Saunen, Sonnenbänken und ähnlichen Bereichen. Beachten Sie zu diesem Desinfektionsreiniger die hilfreichen Informationen in unseren Datenblättern. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.113,60 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Maschinenkennzeichnung, Inventar Nr. - 80x30 mm Folie selbstklebendMaschinenkennzeichnung, Inventar Nr. - 80x30 mm Folie selbstklebend Maschinenkennzeichnung Inventar Nr Typen- und Leistungsschilder, Inventar Nr, 30 x 80 mm Das rechteckige Schild hat einen schwarzen Grund und wird von einem silbernen Rand umgeben....36,81 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Inventar effizient und präzise verwalten? Was sind die besten Methoden zur Verfolgung und Organisation von Inventar?
Inventar kann effizient und präzise verwaltet werden, indem man eine Inventarsoftware verwendet, die alle Informationen über Bestände, Lieferungen und Verkäufe in Echtzeit verfolgt. Regelmäßige Inventurprüfungen und Bestandskontrollen helfen dabei, den Überblick über das Inventar zu behalten und Engpässe oder Überbestände zu vermeiden. Die Verwendung von Barcodes oder RFID-Tags kann die Genauigkeit und Effizienz bei der Verfolgung und Organisation des Inventars verbessern. **
-
Wie kann man Inventar optimal verwalten, um Effizienz und Produktivität am Arbeitsplatz zu steigern?
Man sollte ein Inventarverwaltungssystem implementieren, um den Überblick über alle vorhandenen Ressourcen zu behalten. Regelmäßige Bestandskontrollen und Inventur helfen dabei, Engpässe zu vermeiden und unnötige Ausgaben zu reduzieren. Eine klare Kennzeichnung und Organisation der Inventargegenstände erleichtert den Zugriff und spart Zeit bei der Suche nach benötigten Materialien. **
-
Wie kann die betriebliche Effizienz durch regelmäßige Maschinenwartung maximiert werden?
Durch regelmäßige Wartung können Ausfälle und Stillstandzeiten reduziert werden, was die Produktivität steigert. Eine gut gewartete Maschine arbeitet effizienter und verbraucht weniger Energie. Langfristig führt regelmäßige Wartung zu einer längeren Lebensdauer der Maschinen und somit zu einer höheren Rentabilität für das Unternehmen. **
-
"Wie kann man die Effizienz der Maschinenwartung in einem Betrieb verbessern?"
1. Implementierung eines präventiven Wartungsplans, um Ausfälle zu reduzieren. 2. Schulung des Wartungspersonals, um Probleme schneller zu identifizieren und zu beheben. 3. Einsatz von Technologien wie IoT und Predictive Maintenance zur Überwachung des Maschinenzustands in Echtzeit. **
Ähnliche Suchbegriffe für Inventar- und Maschinenwartung
-
Euroline Kontrollblätter für die regelmäßige Überprüfung von Leitern, Fahrgerüsten und Steigleitern Inventar und Prüfaufkleber 20 StkGemäß DIN EN 131-3 sind produkt spezifische Sicherheitsinformationen anzubringen Artikelnummer 9999996 Anleitung A Für Leitern Typen: 10101, 201, 20177, 202, 207, 301, 30122, 30188, 302, 303, 306, 307, 312, 328, 329, 3017, 30174, 30176, 30182, 30183, 30266, 30277, 30766, 30777, 30778 Für Zubehör Typen: 4991001-4991007, 4993401-4993407 1 VPE = 20 Stück Artikelnummer 9999997 Anleitung B Für Leitern Typen: 10501, 10502, 10504, 10577, 115, 12506, 205, 20577, 20578, 22577, 22578, 22677, 305, 30573, 30576, 30577, 30578, 30581, 315, 32577, 32677, 32777, 32778, 333, 334, 335, 336, 51501, 51601, 51503, 51603, 51702, 51802, 618, 619, 620 Für Zubehör Typen: 1990104-1990105 1 VPE = 20 Stück Artikelnummer 9999998 Anleitung C Für Leitern Typen: 304, 316, 31621, 31631, 317 Für Zubehör Typen: 3160008, 3160011 1 VPE = 20 Stück Artikelnummer 9999994 Anleitung D Für Leitern Typen: 11101, 11102, 320 1 VPE = 20 Stück Artikelnummer 9999993 Anleitung E Für Leitern Typen: 10102 1 VPE = 20 Stück Artikelnummer 9999999 Für Ihre späteren, wiederkehrenden Prüfungen verwenden Sie bitte diese Prüfplakette. 1 VPE = 15 Stück Artikelnummer 9999995 Inventar und Prüfaufkleber Zur schnellen Kennzeichnung von Leitern und Gerüsten3,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Reichenbach, Christina: Diagnostisches Inventar zur Einschätzung schulischer Basiskompetenzen (DIsB)Diagnostisches Inventar zur Einschätzung schulischer Basiskompetenzen (DIsB) , Diagnostik und Förderung für Kinder im Alter von 5-9 Jahren , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 202410, Produktform: Kartoniert, Autoren: Reichenbach, Christina~Siewert, Christina, Seitenzahl/Blattzahl: 240, Abbildungen: 48 Abbildungen, 15 Tabellen, Themenüberschrift: EDUCATION / Preschool & Kindergarten, Keyword: Diagnostik; Diagnostische Methoden; Schulbereitschaft; Schule, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Frühkindliche Pflege & Bildung, Warengruppe: TB/Kindergarten/Vorschulpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 154, Höhe: 12, Gewicht: 479, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen ihre Maschinenwartung effizienter gestalten und Ausfallzeiten minimieren?
Unternehmen können ihre Maschinenwartung effizienter gestalten, indem sie präventive Wartungspläne erstellen, regelmäßige Inspektionen durchführen und Ersatzteile rechtzeitig bestellen. Zudem können sie auf digitale Wartungssoftware setzen, um den Wartungsprozess zu optimieren und Ausfallzeiten zu minimieren. Eine regelmäßige Schulung der Mitarbeiter im Umgang mit den Maschinen kann ebenfalls dazu beitragen, die Effizienz der Wartungsarbeiten zu steigern. **
-
Was ist Inventar, Inventur und Bilanz?
Inventar bezieht sich auf eine Liste aller Vermögenswerte und Verbindlichkeiten eines Unternehmens zu einem bestimmten Zeitpunkt. Inventur ist der Prozess der physischen Überprüfung und Aufzeichnung dieser Vermögenswerte und Verbindlichkeiten. Die Bilanz ist eine finanzielle Zusammenfassung des Inventars, die die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellt. **
-
Wie hängen Bilanz und Inventar zusammen?
Die Bilanz und das Inventar sind beide Bestandteile der Buchhaltung eines Unternehmens. Das Inventar ist eine detaillierte Aufstellung aller Vermögensgegenstände, Schulden und Eigenkapitalpositionen zu einem bestimmten Zeitpunkt. Die Bilanz hingegen ist eine Zusammenfassung dieser Informationen und stellt das Gesamtbild der finanziellen Situation des Unternehmens dar. **
-
Ist dein Inventar voll?
Als KI habe ich kein Inventar, da ich keine physischen Gegenstände besitze. Meine Funktion besteht darin, Informationen zu liefern und Fragen zu beantworten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.